Người tham gia thị trường cần hiểu tốt hơn về sự biến động của giá nhằm có lợi khi giao dịch. Lý thuyết Dow là nền tảng của phân tích kỹ thuật. Chúng ta cùng tìm hiểu nhanh về những nguyên tắc cốt lõi của Lý thuyết Dow trong bài viết này
Lý thuyết Dow là gì?
Lý thuyết Dow là một lý thuyết trong phân tích kỹ thuật thị trường tài chính, được phát triển bởi Charles Dow. Lý thuyết này cho rằng giá cổ phiếu phản ánh tất cả thông tin có sẵn và di chuyển theo xu hướng. DJI (Dow Jones Industrial Average) được sử dụng để thể hiện biểu đồ giá theo thời gian và dự đoán xu hướng tương lai của thị trường.

Dow Jones không viết sách. Ông đưa ra 6 nguyên lý cơ bản giải thích cách thị trường chứng khoán vận động. Sáu nguyên lý này lần đầu tiên được xuất bản trong loạt bài xã luận mà Charles Dow đã viết từ những năm 1900 đến 1902 trên tạp chí Wall Street Journal
Sau khi ông qua đời, William Hamilton, George Schaefer và Robert Rhea những người đã biên soạn và trình bày nó thành Lý thuyết Dow.
Các khái niệm xu hướng, kháng cự, hỗ trợ, tích luỹ đều xuất phát từ lý thuyết Dow.
Lý thuyết Dow cũng lần đầu tiên xác định rằng thị trường chứng khoán di chuyển theo xu hướng. Chia thành các giai đoạn khác nhau cho mỗi xu hướng. Nó thể hiện rõ ràng các xu hướng khác nhau mà thị trường chứng khoán trải qua – xu hướng chính, xu hướng thứ cấp và xu hướng nhỏ (dài hạn, trung hạn, ngắn hạn). Mỗi xu hướng có ba giai đoạn: giai đoạn tích lũy, giai đoạn bùng nổ và giai đoạn phân phối.
6 nguyên tắc của lý thuyết Dow
Lý thuyết Dow bao trùm lên 6 nguyên tắc cơ bản.
Nguyên tắc 1: Thị trường chiết khấu mọi thứ vào giá
Theo nguyên lý này, thị trường đã phản ánh tất cả các thông tin sẵn có. Mọi thứ cần biết đều đã được phản ánh trên thị trường thông qua giá cả.
Giá thể hiện tất cả hy vọng, nỗi sợ hãi và kỳ vọng của tất cả những người tham gia thị trường. Biến động lãi suất, kỳ vọng thu nhập, dự báo doanh thu, tin tức chính trị, sáng kiến sản phẩm và tất cả những thứ khác đều đã được định giá
Biến cố bất ngờ có thể sẽ xảy ra, nhưng thông thường biến cố này sẽ chỉ ảnh hưởng đến xu hướng ngắn hạn. Xu hướng chính không bị ảnh hưởng.
Các nhà giao dịch có thể nghiên cứu các biến động giá này để hiểu thị trường. Khả năng sẽ biến động như thế nào trong tương lai gần.
Nguyên tắc 2: Xu thế thị trường
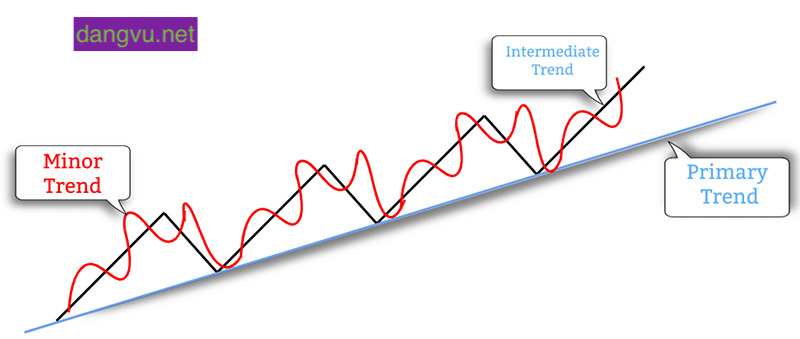
Thị trường có 3 xu thế là : Xu thế chính (Primary trend, dài hạn), xu thế phụ ( Secondary trend, trung hạn), xu thế nhỏ (Minh trend, ngắn hạn)
Xu thế chính: thường kéo dài một đến nhiều năm. Thường dùng xác định xu hướng thị trường tăng giá hay giảm giá
Xu thế phụ: thường từ 3 tuần vài tháng (chủ yếu ngược với xu thế chính). Tuy nhiên, việc phát hiện xu thế này rất khó khăn
Xu thế nhỏ: thường kéo dài dưới 3 tuần (rất nhiễu, có thể cùng hoặc ngược xu thế chính và phụ)

Nguyên tắc 3: Giai đoạn của thị trường
Mỗi xu hướng tăng hoặc giảm có 3 giai đoạn
Xu hướng tăng (Uptrend): Tích luỹ, bùng nổ, quá độ
Giai đoạn tích luỹ (sideway): thời điểm thị trường biến động rất chậm. Các tín hiệu thị trường ở giai đoạn này không rõ ràng. Nhà đầu tư khó nhận biết xu thế giảm trước đó đã kết thúc hay chưa. Giai đoạn này thường xuất hiện ở cuối xu thế giảm. Giá tài sản ở thời điểm này rất thấp do tâm lý thị trường chủ yếu là tiêu cực. Những nhà đầu tư nhiều kinh nghiệm, nhạy bén tận dụng giai đoạn này để tích lũy, điều chỉnh danh mục đầu tư. Đợi đến khi tài sản đầu tư tăng giá đáng kể.
Giai đoạn bùng nổ: Giai đoạn này có sự tham gia của công chúng. Các nhà đầu tư trên thị trường đã tiếp cận được những tín hiệu mà nhóm nhà đầu tư nhạy bén, nhiều kinh nghiệm phát hiện ra từ giai đoạn tích lũy và tích cực mua vào. Giá cổ phiếu có xu hướng tăng nhanh, thị trường biến động mạnh. (Giai đoạn này diễn ra rất nhanh)
Giai đoạn quá độ: Thị trường tiến tới giai đoạn quá độ khi đã đạt mức tăng cao nhất và bắt đầu yếu dần. Công chúng không nhận ra thị trường chuẩn bị đảo chiều vẫn tiếp tục mua vào, thường gặp phải rủi ro mua đắt
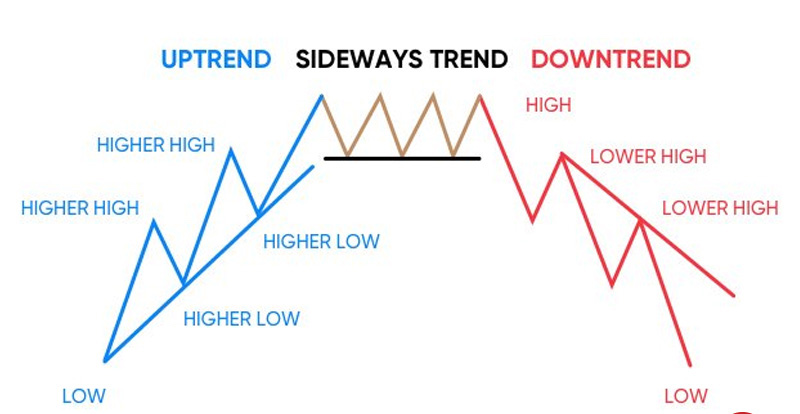
Xu hướng giảm (downtrend): Phân phối, tuyệt vọng, sụp đổ
Giai đoạn phân phối: Những nhà tạo lập thị trường phân phối số cổ phiếu họ nắm giữ bằng cách bán cho những nhà đầu tư không nhận ra thị trường chuẩn bị đảo chiều. Các nhà đầu tư này mua với niềm tin giá sẽ tiếp tục tăng, không biết mình đang đu đỉnh. Giai đoạn phân phối có thể lặng lẽ xuất hiện ngay trong giai đoạn quá độ của xu hướng tăng
Giai đoạn tuyệt vọng: nhiều thông tin tiêu cực về thị trường, tài sản, doanh nghiệp được tung ra. Điều này khiến nhà đầu tư rơi vào tâm lý hoảng sợ, dẫn đến hành động bán tháo. Giá giảm mạnh trong giai đoạn này.
Giai đoạn sụp đổ: Nhà đầu tư không còn hy vọng về thị trường và liên tục bán tháo tài sản của mình khiến giá “chạm đáy”. Đây cũng là lúc giai đoạn tích lũy bắt đầu. Vòng tuần hoàn của hai xu thế tăng – giảm được tiếp tục như vậy
Nguyên tắc 4: Các chỉ số phải xác nhận lẫn nhau
Theo lý thuyết Dow , một xu hướng mới của thị trường được xác lập chỉ khi hai chỉ số công nghiệp Dow Jone và chỉ số vận tải (Transportation Averages) xác nhận lẫn nhau. Các tín hiệu xảy ra trên chỉ số công nghiệp Dow Jone phải khớp với hoặc tương ứng với tín hiệu trên chỉ số vận tải.
Giả sử: VNINDEX di chuyển theo hướng tăng, nhưng HNX30, VNI100, VNI Midcap và nhiều chỉ số khác trên thị trường đi xuống. Trong trường hợp này, phân loại thị trường là giảm giá (đi xuống) chưa được xác nhận.
Khi nào tất cả các chỉ số di chuyển theo cùng một hướng, chúng ta có thể xác định xu hướng một cách cụ thể.
Nguyên tắc 5: Xu hướng cần được xác nhận bởi khối lượng giao dịch
Theo lý thuyết Dow, khối lượng giao dịch luôn tỉ lệ thuận với xu hướng. Có nghĩa là trong một xu hướng của thị trường, nếu giá tăng thì khối lượng giao dịch cũng phải tăng và ngược lại.
Ví dụ về một giai đoạn thị trường mà giá đang tăng: Để xác nhận đây là thị trường tăng giá, khối lượng giao dịch nên tăng khi giá đi lên (vì đây là xu hướng chính) và giảm khi giá đi xuống.
Về một thị trường mà giá đang giảm: để phân loại đây là thị trường giá giảm, khối lượng giao dịch nên tăng khi giá đi xuống (vì đây là xu hướng chính) và giảm khi giá giảm.
Như vậy, khối lượng giao dịch đi theo xu hướng chính.
Nguyên tắc 6: Xu hướng duy trì cho đến khi xác nhận đảo chiều
Charles Dow nhận ra rằng rất dễ nhầm lẫn giữa xu hướng thứ cấp với đảo chiều hướng. Do cả hai biến động giá này đều di chuyển theo hướng ngược lại với xu hướng chính.
Ví dụ: thị trường là giảm giá (hoặc giảm xuống). Sự tăng giá nhìn có vẻ giống như một sự đảo chiều xu hướng. Nhưng nó cũng có thể chỉ là một xu hướng thứ cấp.
Theo Lý thuyết Dow, chúng ta sẽ phải tiếp tục coi thị trường là giảm giá ngay cả khi có xu hướng tăng tạm thời. Cho đến khi rõ ràng rằng xu hướng tăng được thiết lập. Đến lúc này, nó sẽ là một sự đảo ngược xu hướng, thị trường tăng giá.
Ứng dụng của lý thuyết Dow
Lý thuyết Dow chủ yếu giúp các nhà đầu tư xác định xu hướng thị trường với độ chính xác cao. Chúng ta có thể tận dụng các điểm hành động giá tiềm năng.
Nó cũng giúp các nhà đầu tư hành động một cách thận trọng và không đi ngược lại xu hướng thị trường.
Lưu ý quan trọng, lý thuyết Dow nhấn mạnh tầm quan trọng của giá đóng cửa. Chúng ta có thể xem nó như một chỉ báo về tâm lý chung của thị trường.
Theo giả định của lý thuyết Dow trong suốt bất kỳ ngày giao dịch nào, các giao dịch có thể diễn ra ở khắp nơi. Nhưng khi giờ đóng cửa đến gần, hầu hết những người tham gia thị trường sẽ muốn tuân theo xu hướng
Giá đóng cửa của một cổ phiếu thể hiện phản ứng của các nhà đầu tư ngay khi ngày giao dịch kết thúc. Điều này, cung cấp cho chúng ta cái nhìn sâu sắc về nơi thị trường chung đang hướng đến.
Với những thông tin này, chúng ta có thể phát triển các chiến lược giao dịch Dow. Chiến lược này giúp chúng ta đưa ra các quyết định giao dịch sáng suốt hơn
Nhược điểm của lý thuyết Dow
Độ trễ lớn
Nếu tuân thủ nguyên tắc của lý thuyết Dow thì có khả năng chúng ta sẽ bỏ lỡ cơ hội kiếm lợi nhuận. Đặc biệt, ở giai đoạn đầu cũng như giai đoạn cuối của biến động. (Chỉ mua ở giai đoạn bùng nổ)
Không phù hợp đầu tư ngắn hạn, trung hạn
Lý thuyết Dow tập trung vào xu hướng chính. Mặc dù nhiều cơ hội kiếm lợi nhuận lớn trong ngắn hạn và trung hạn (xu hướng phụ và nhỏ). Nếu nhà đầu tư đặt mục tiêu có lãi lớn trong ngắn hạn và trung hạn, sẽ không hiệu quả bằng đầu tư lâu dài.
Không đúng trong mọi trường hợp
Lý thuyết Dow chiết khấu giá, lạm phát, lãi suất, tâm lý. Nhưng không chiết khấu kịp thời thiên tai, dịch bệnh, chiến tranh…Do vậy, nhà đầu tư cân nhắc chiến lược phù hợp
Lịch sử lý thuyết Dow

Charles Dow đã phát triển Lý thuyết Dow từ phân tích của ông về hành động giá thị trường vào cuối thế kỷ 19. Cho đến khi qua đời vào năm 1902, Dow là chủ sở hữu đồng thời là biên tập viên của The Wall Street Journal. Ông chưa bao giờ viết sách về những lý thuyết này. Tuy nhiên, Dow đã viết một số bài xã luận phản ánh quan điểm của mình về đầu cơ và vai trò của đường sắt và ngành công nghiệp.
Charles Dow được ghi nhận là người phát triển Lý thuyết Dow. Nhưng chính SA Nelson và William Hamilton là người đã cải tiến lý thuyết này thành như ngày nay. Nelson đã viết The ABC of Stock Speculation và là người đầu tiên thực sự sử dụng thuật ngữ Lý thuyết Dow. Hamilton đã hoàn thiện thêm lý thuyết này thông qua các bài báo trên The Wall Street Journal từ năm 1902 đến năm 1929. Hamilton cũng viết The Stock Market Barometer vào năm 1922, tìm cách giải thích lý thuyết một cách chi tiết.
Năm 1932, Robert Rhea đã hoàn thiện thêm phân tích của Dow và Hamilton trong cuốn sách của ông Lý thuyết Dow. Rhea đã đọc, nghiên cứu và giải mã khoảng 252 bài xã luận mà qua đó Dow (1900-1902) và Hamilton (1902-1929) đã truyền đạt những suy nghĩ của họ về thị trường. Trong công việc của mình, Rhea cũng đề cập đến Hamilton’s The Stock Market Barometer. Các tài liệu về Lý thuyết Dow ngày nay đều dựa trên cuốn sách của Rhea, Lý thuyết Dow. Và trở thành nền tảng của phân tích kỹ thuật hiện nay
Lời kết
Cũng như những hệ thống giao dịch khác, lý thuyết DOW sẽ chỉ phát huy tối đa tác dụng khi nhà đầu tư hiểu kĩ và áp dụng một cách có chọn lọc, cẩn thận. Hiểu về những giai đoạn của thị trường. Từ đó vững vàng bước qua và tích lũy những thành quả đầu tư xứng đáng. Nhà đầu tư chứng khoán theo trường phái phân tích kỹ thuật cần có hệ thống kiến thức, sự nhất quán trong phương pháp và một kế hoạch giao dịch phù hợp nhất với bản thân.