Lưu ý khi vay mua căn hộ chung cư trả góp và các thủ tục giấy tờ cần thiết. Những ưu nhược điểm khi mua dự án chung cư căn hộ thanh toán theo tiến độ
Mua căn hộ chung cư trả góp theo tiến độ dự án
Các điều cần biết để tránh sai lầm khi vay mua nhà dự án
1. Khoản vay và thời hạn vay
Mặc dù các ngân hàng cho phép bạn vay tối đa 70% giá trị căn nhà, nhưng bạn càng vay nhiều, bạn sẽ phải trả lãi suất càng nhiều. Nếu không có sự tính toán hợp lý, rất có thể bạn sẽ rơi vào tình trạng khủng hoảng tài chính trầm trọng sau khi vay tiền mua căn hộ.
Nên lưu ý khoản vay và thời hạn vay hợp lý, tránh việc chịu áp lực tài chính chi trả hàng tháng
Theo các chuyên gia, tốt nhất bạn chỉ nên vay khoảng 30-40% giá trị căn nhà, và mỗi tháng chỉ nên dành 30-40% tổng thu nhập để trả khoản vay mua nhà.
Tương tự, với thời hạn vay có thể kéo dài đến 35 năm, điều này xét về khía cạnh tài chính, thời gian vay càng dài sẽ giúp bạn giảm bớt gánh nặng tài chính hàng tháng. Nhưng ngược lại, bạn sẽ luôn phải sống trong áp lực tâm lý vì khoản nợ dai dẳng.
2. Nắm rõ quy định về lãi suất
Một điều bạn cần lưu ý trước khi quyết định vay ngân hàng để mua nhà đó là: “Lãi suất cho vay luôn thả nổi”. Tức là lãi suất sẽ không cố định trong suốt thời gian vay mà thay đổi tùy theo lãi suất thị trường.
Với các khoản vay mua nhà, các ngân hàng thường ưu đãi cho bạn như cố định lãi suất trong 1 hoặc 2 năm đầu tiên. Nhưng sau đó sẽ có tỷ giá thả nổi. Vì vậy, bạn nên tìm hiểu kỹ lãi suất của ngân hàng để tránh trường hợp số tiền phải trả hàng tháng tăng theo lãi suất ảnh hưởng đến chi tiêu của gia đình bạn.
3. Cần nắm các quy định về phí phạt và phụ phí phát sinh
Bất kỳ khoản vay ngân hàng nào cũng sẽ đi kèm với các điều kiện và hình phạt nếu bạn không trả gốc đúng hạn và ngay cả khi bạn trả toàn bộ khoản vay trước hạn.
Các khoản phạt này không cố định mà phụ thuộc vào thỏa thuận mà hai bên đã cam kết và ghi rõ trong hợp đồng. Nếu không muốn mất một khoản chi phí vì bị phạt thì nên tránh tình trạng này.
Thông thường khi vay mua căn hộ trả góp thì có tới 80% khách hàng thường trả hết nợ trong vòng 5 năm đầu tiên. Do đó, họ thường bị ngân hàng phạt do thanh toán trước hạn, thường từ 1-3% trên số tiền thanh toán trước hạn tùy theo quy định của từng ngân hàng.
4 Cần đọc kỹ hợp đồng
Trước khi ký hợp đồng, bạn nên nhờ luật sư hoặc người am hiểu về kinh tế xem và giải thích rõ ràng cũng như thương lượng những điểm chưa hợp lý với ngân hàng. Sau khi ký kết, bạn cần giữ lại 01 bản hợp đồng (có đầy đủ chữ ký, dấu, giáp lai của Ngân hàng nơi bạn vay vốn).
Một lưu ý nữa, khi ký hợp đồng, nhân viên ngân hàng sẽ đưa ra những điều khoản hấp dẫn như hỗ trợ thêm lãi suất, ưu đãi thêm khi tính biên độ dao động lãi suất…
Những cam kết ưu đãi này thường được lập thành văn bản, dựa trên sự tin tưởng lẫn nhau, nhưng nếu có vấn đề gì xảy ra, bạn sẽ không có bằng chứng để chứng minh. Vì vậy, khi thực hiện hợp đồng, bạn nên đảm bảo rằng tất cả đều được thể hiện bằng văn bản, có chữ ký và chứng nhận hợp pháp của cả hai bên.
Quy trình vay mua căn hộ chung cư trả góp
Những lưu ý quan trọng trong quy trình mua nhà dự án trả góp theo tiến độ
1 Kiểm tra pháp lý dự án
Các giấy tờ quan trọng như giấy chứng nhận quyền sử dụng đất và tài sản gắn liền với đất (Sổ đỏ) hoặc bản vẽ thi công, bản vẽ phù hợp với quy hoạch, giấy nghiệm thu phần móng và giấy phép bán hàng ( thu tiền theo tiến độ)
Nếu vay ngân hàng, nhân viên ngân hàng sẽ tiến hành kiểm tra pháp lý và định giá căn nhà mà bạn định mua. Sau đó họ sẽ báo cho bạn số tiền bạn được vay khi thế chấp căn nhà này tại ngân hàng.
Tùy theo chính sách bán hàng của chủ đầu tư mà mức vay cũng có sự chênh lệch khác nhau tùy dự án bất động sản, nhưng thông thường sẽ dao động từ 60% đến 70% giá trị căn hộ.
2. Chuẩn bị trước hồ sơ vay
Việc chuẩn bị hồ sơ trước khi gặp ngân hàng là vô cùng quan trọng bởi nếu bạn chủ động làm hồ sơ, biết trước mình có gì, chưa có gì thì bạn sẽ chủ động hơn rất nhiều trong quá trình làm việc. với ngân hàng, rút ngắn thời gian làm việc và các chi phí phát sinh không cần thiết.
Hồ sơ bạn cần chuẩn bị bao gồm:
Thông tin cá nhân
CMND/Hộ chiếu
Hộ chiếu hoặc KT3
Giấy xác nhận tình trạng hôn nhân:
Giấy đăng ký kết hôn
Hoặc giấy xác nhận tình trạng độc thân
Giấy tờ chứng minh mục đích vay
Giấy đề nghị vay vốn (theo mẫu có sẵn của ngân hàng)
Hợp đồng đặt cọc/mua bán nhà
Chứng từ thanh toán cho các lần thanh toán vốn tự có
Giấy chứng nhận quyền sở hữu và giấy tờ pháp lý của mảnh đất cần mua
Hồ sơ nguồn thu nhập trả nợ
Nếu nguồn thu nhập từ lương, phụ cấp và các khoản tương đương: Hợp đồng lao động/sao kê tài khoản lương (nếu nhận lương chuyển khoản). Bảng lương và xác nhận lương của công ty (nếu nhận lương bằng tiền mặt).
Nếu nguồn thu nhập từ cho thuê tài sản: Hợp đồng thuê tài sản/Giấy biên nhận tiền thuê 3 kỳ gần nhất. Giấy tờ pháp lý tài sản cho thuê, ảnh chụp tài sản cho thuê.
Nếu nguồn thu nhập từ kinh doanh: Giấy chứng nhận đăng ký kinh doanh đối với cá nhân/doanh nghiệp, tài liệu thể hiện kết quả kinh doanh
Hồ sơ khác
Nếu bạn đang có khoản vay tại ngân hàng hay các tổ chức tín dụng khác thì cần chuẩn bị thêm các giấy tờ như hợp đồng tín dụng, sao kê tài khoản thanh toán…
Đối với các dự án, lựa chọn vay tại ngân hàng liên kết giúp bạn được hưởng lãi suất vay ưu đãi và chính sách vô cùng hấp dẫn.
3. Thẩm định hồ sơ vay và đánh giá tài sản
Sau khi bạn đã cung cấp đầy đủ các giấy tờ cần thiết, bước tiếp theo là nhân viên ngân hàng sẽ tiến hành thẩm định và định giá tài sản thế chấp của bạn. Đó có thể là căn nhà bạn định mua hoặc tài sản thế chấp khác. Tùy theo nhu cầu của bạn, theo phương thức vay mà bạn chọn.
Quy trình thẩm định thông thường bao gồm:
Kiểm tra lịch sử tín dụng và điểm tín dụng của bạn
Thẩm định qua trao đổi điện thoại
Đánh giá thực tế về nơi cư trú, nơi làm việc/kinh doanh và các chuyến đi thực tế để đánh giá tài sản thế chấp
Trong quá trình thẩm định, việc định giá tài sản có thể diễn ra đồng thời hoặc sau đó khi đã có quyết định phê duyệt cho vay. Bộ phận định giá có thể là một bộ phận của ngân hàng hoặc một đơn vị độc lập bên ngoài tùy thuộc vào chính sách hoạt động của ngân hàng mà bạn vay vốn. Chi phí định giá có thể do ngân hàng điều hành chịu và khách hàng chi trả tùy theo quy định của từng ngân hàng. Việc định giá tài sản thế chấp sẽ là cơ sở để xác định số tiền bạn có thể vay ít hay nhiều.
4. Đưa ra quyết định cho vay và giải ngân
Nếu hồ sơ của bạn đáp ứng đầy đủ các điều kiện vay vốn, ngân hàng sẽ thông báo phê duyệt cấp tín dụng cho bạn và tiến hành các thủ tục liên quan đến giải ngân khoản vay.
Bạn và người bán cùng với ngân hàng ký kết thỏa thuận 3 bên về việc giải ngân phong tỏa số tiền đã giải ngân cho người mua.
5. Giám sát tính dụng và thanh lý hợp đồng
Sau khi ký hợp đồng tín dụng, ngân hàng giải ngân khoản vay vào sổ tiết kiệm/tài khoản tạm khóa đứng tên bên bán và phong tỏa toàn bộ số tiền này trong quá trình hai bên làm thủ tục sang tên theo quy định. dưới luật.
Ngân hàng sẽ giải tỏa sổ tiết kiệm/tài khoản tạm khóa cho người bán sau khi người bán
mua bán, ký công chứng hợp đồng thế chấp và làm thủ tục đăng ký giao dịch bảo đảm
theo quy định.
Trong thời gian cho vay, cán bộ tín dụng của ngân hàng sẽ thường xuyên kiểm tra tình hình sử dụng vốn vay của khách hàng có đúng mục đích không, cũng như đảm bảo khách hàng vẫn có khả năng trả nợ.
Quá trình vay chỉ kết thúc khi bạn trả hết gốc và lãi cho ngân hàng.
Ưu nhược điểm khi mua nhà căn hộ chung cư trả góp
Nhược điểm
Những mức lãi suất lý tưởng này thường chỉ có sẵn trong 6 đến 12 tháng đầu tiên. Sau thời hạn đó, lãi suất sẽ được tính theo lãi suất chung của ngân hàng trên thị trường. Vì vậy, khi vay, bạn cần hết sức lưu ý đến lãi suất để tránh rơi vào thế bị động khi lãi suất tăng đột biến.
Người mua cũng cần tính toán kỹ xem mình có đủ khả năng chi trả khoản vay hàng tháng và lãi suất của nó hay không. Nếu bạn không có khả năng chi trả, hồ sơ sẽ bị ghi chú lại, uy tín của bạn sẽ bị ảnh hưởng và bạn sẽ khó vay được vốn tại ngân hàng trong thời gian tới.
Ưu điểm
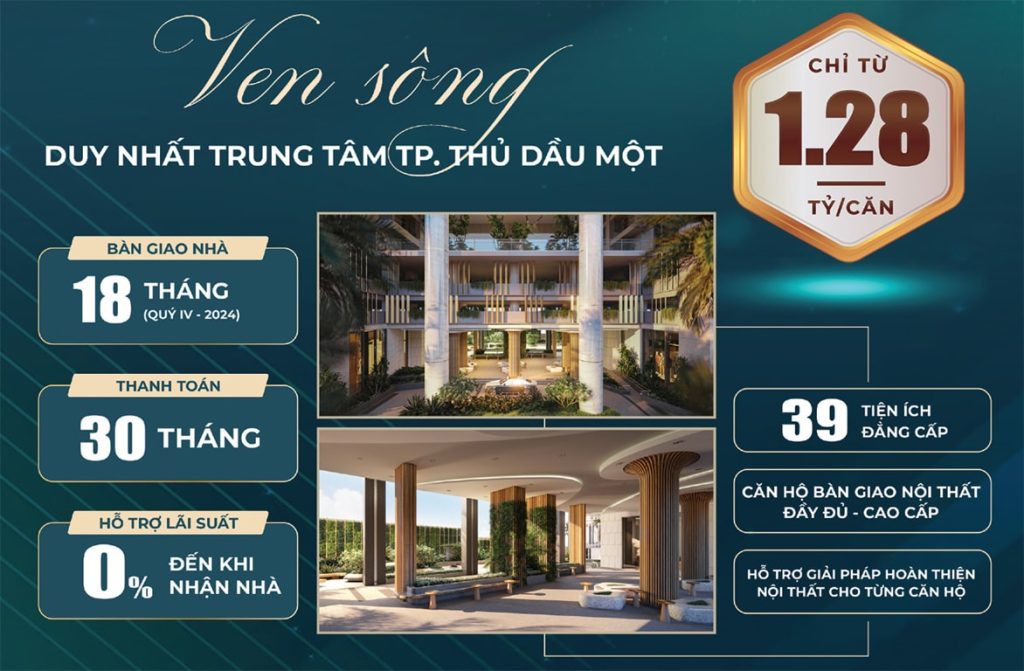
1. Giúp khách hàng sở hữu ngay căn nhà mơ ước dù khả năng tài chính chưa cho phép, mà không cần phải chờ đợi, dành dụm đủ tiền hay phiền lòng vay mượn bạn bè.
2. Nhà ở là tài sản có giá trị lớn nên thời hạn trả góp có thể lên đến 5 năm, 30 năm hoặc lâu hơn. Đối với những người có thu nhập trung bình, đây là thời điểm lý tưởng để họ có thể chia nhỏ các khoản vay và trả dần một cách dễ dàng mà vẫn đảm bảo tốt cuộc sống hàng ngày.
3. Hầu hết các ngân hàng lớn đều áp dụng phương pháp tính lãi theo dư nợ giảm dần. Với cách tính này, tiền lãi từ khoản vay luôn giảm dần theo thời gian.
4. Khi mua nhà trả góp vay ngân hàng, các ngân hàng sẽ giúp người mua xác định chính xác giá trị pháp lý của căn nhà. Từ đó, người mua sẽ tránh được những điều xui xẻo khi mua phải căn hộ không hợp lệ.
Trên đây là những thông tin về vay mua nhà căn hộ chung cư trả góp theo tiến độ dự án. Đăng Vũ Blog chúc quý đọc giả đầu tư thành công.